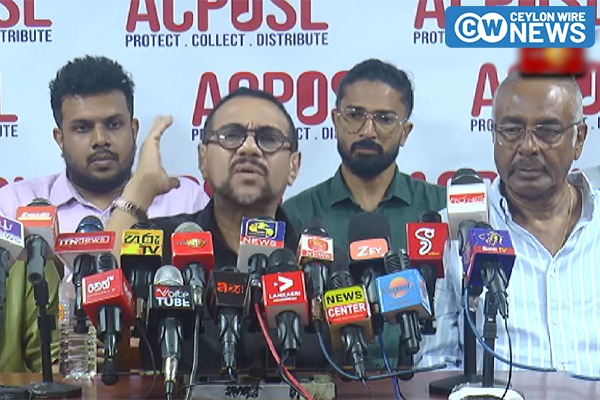
පසුගිය දිනවල මෙරට ජනමාධ්ය සහ සමාජ මාධ්ය ඔස්සේ ගීතවල ප්රකාශන හිමිකම (Copyright) සහ කර්තෘභාග (Royalties) එකතු කිරීමේ සංවිධාන (CMO) සම්බන්ධයෙන් දැඩි සංවාදයක් නිර්මාණය විය. විශේෂයෙන්ම ජනමාධ්ය හමුවලදී පළවූ ඇතැම් අදහස් හේතුවෙන් මහජනතාව අතර මෙන්ම කලාකරුවන් අතරද යම් නොමඟ යෑම් සහ පරස්පර විරෝධී මතවාද ගොඩනැගී ඇත. මේ නිසා, මෙරට පවතින බුද්ධිමය දේපළ නීතිය සහ අන්තර්ජාතික සම්මුතීන්ට අනුව මෙම තත්ත්වයේ නීතිමය යථාර්ථය නිවැරදිව වටහා ගැනීම කාලීන අවශ්යතාවකි.
සංගීත නිර්මාණයක නීත්යානුකූල හිමිකරුවන් කවුද?
ශ්රී ලංකාවේ පවතින බුද්ධිමය දේපළ නීතියට අනුව, ගීතයක මූලික ප්රකාශන හිමිකම හිමිවන්නේ එහි පද රචකයාට (Lyricist) සහ තනු නිර්මාපකයාට (Composer) ය. ගායකයාට හෝ වාදකයන්ට හිමිවන්නේ වාදක/ගායක හිමිකම් (Performers’ Rights) පමණි. ඒ අනුව, කර්තෘභාග එකතු කිරීමේ ප්රධාන සංවිධානයක (CMO) පදනම විය යුත්තේ පද රචකයන් සහ තනු නිර්මාපකයන්ය. ජාතික බුද්ධිමය දේපළ කාර්යාංශය මගින් අනුමත කළ මෙවැනි සංවිධානයකට තම සාමාජිකයන්ගේ නිර්මාණ වාණිජමය වශයෙන් භාවිත වන විට ඊට අදාළ කර්තෘභාග අය කර ගැනීමටත්, ඒවා නිර්මාණකරුවන් අතර බෙදාහැරීමටත් පූර්ණ නීතිමය බලතල හිමිවේ.
සමාජයේ පවතින නොමඟ යවන සුළු මත
සංවාදය අතරතුර නැගුණු ප්රධාන චෝදනාවක් වූයේ සාමාජිකයන් 245 දෙනෙකුගෙන් යුත් සංවිධානයකට ගීත 80,000ක අයිතිය පැවතිය නොහැකි බවයි. එහෙත් ප්රවීණ පද රචකයෙකු හෝ සංගීතඥයකු සිය වෘත්තීය ජීවිතය තුළ ගීත සිය ගණනක් හෝ දහස් ගණනක් නිර්මාණය කිරීම සාමාන්ය දෙයකි. තවද, බුද්ධිමය දේපළ නීතියට අනුව නිර්මාණකරුවෙකු මියගොස් වසර 70ක් යනතුරුත් එම හිමිකම ඔහුගේ නීත්යානුකූල උරුමකරුවන්ට හිමිවේ. එමනිසා සාමාජික සංඛ්යාවට වඩා ගීත සංඛ්යාව අතිවිශාල ලෙස වැඩිවීම නීතිමය හා ප්රායෝගික වශයෙන් සම්පූර්ණයෙන්ම සාමාන්ය තත්ත්වයකි.
අනෙක් අතට, CMO ආයතනයක් එකතු වන සමස්ත කර්තෘභාග මුදලින් 10% – 20% අතර ප්රතිශතයක් පාලන ගාස්තු (Admin Fee) ලෙස තබාගැනීම ලොව පුරා PRS, IPRS හෝ BMI වැනි සියලුම අන්තර්ජාතික CMO ආයතන නඩත්තු පිරිවැය සහ මෙහෙයුම් වියදම් සඳහා භාවිත කරන සම්මත ක්රමවේදයයි.
විවාහ උත්සව සහ විදේශීය ගීත භාවිතය
2003 අංක 36 දරන බුද්ධිමය දේපළ පනතට අනුව, ප්රකාශන හිමිකම් සහිත නිර්මාණයක් “ප්රසිද්ධියේ ගායනා කිරීම” (Public Performance) සඳහා අයිතිකරුවන්ගේ අවසරය සහ කර්තෘභාග ගෙවීම අනිවාර්ය වේ. ඉන්දියානු ප්රකාශන හිමිකම් පනතේ 52(1)(za) වගන්තිය යටතේ විවාහ උත්සව සහ ඊට අදාළ ආගමික/සමාජීය කටයුතු සඳහා විශේෂ නිදහස් කිරීමක් (Exception) ලබා දී තිබුණද, ශ්රී ලංකාවේ නීතිය තුළ විවාහ උත්සව සඳහා එබඳු නිදහස් කිරීමක් ඇතුළත් කර නැත. ඒ අනුව හෝටල් වැනි පොදු ස්ථානයන්හි සංගීත කණ්ඩායම් හෝ DJ යොදා ගනිමින් ගීත වාදනය කිරීම නීතිය හමුවේ ‘ප්රසිද්ධියේ ගායනා කිරීමක්” ලෙස සැලකේ.
එසේම, ශ්රී ලංකාව බර්න් සම්මුතියට (Berne Convention) අත්සන් තබා ඇති බැවින්, දේශීය CMO ආයතනයක් විදේශීය CMO ආයතනයක් සමඟ අන්යෝන්ය නියෝජිත ගිවිසුමකට (Reciprocal Agreement) එළඹි විට, එම විදේශීය ආයතනය සතු මුළු ගීත කැටලෝගයම (Catalogue) දේශීය පරිශ්රය තුළ ආවරණය වේ. ඒ සඳහා ගීතයෙන් ගීතයට වෙන වෙනම ගිවිසුම් ගැසීමට අවශ්යතාවක් නැත.
සංවිධානයේ ක්රියාකාරීත්වය හෝ අයකරන ගාස්තු ප්රමාණය සම්බන්ධයෙන් ප්රායෝගික සංවාද පැවතිය හැකි වුවද, අනුමත CMO ආයතනයකට පොදු සහ වාණිජ ස්ථානයන්හි වාදනය වන ගීත සඳහා කර්තෘභාග අයකිරීමට පැහැදිලි නීතිමය පදනමක් පවතී. විදේශීය නීති පද්ධතීන්හි ඇති විශේෂිත විග්රහයන් සෘජුවම ශ්රී ලංකාවට ආදේශ කළ නොහැකි අතර, නිර්මාණකරුවාගේ අයිතිය සුරැකීම ශිෂ්ට සම්පන්න සමාජයක වගකීමකි.